El copago y el coseguro son dos formas comunes en que los planes de seguro de salud comparten los costos médicos con usted. Aunque ambos requieren que pague parte del costo de la atención cubierta, funcionan de manera diferente.
¿Qué es un copago?
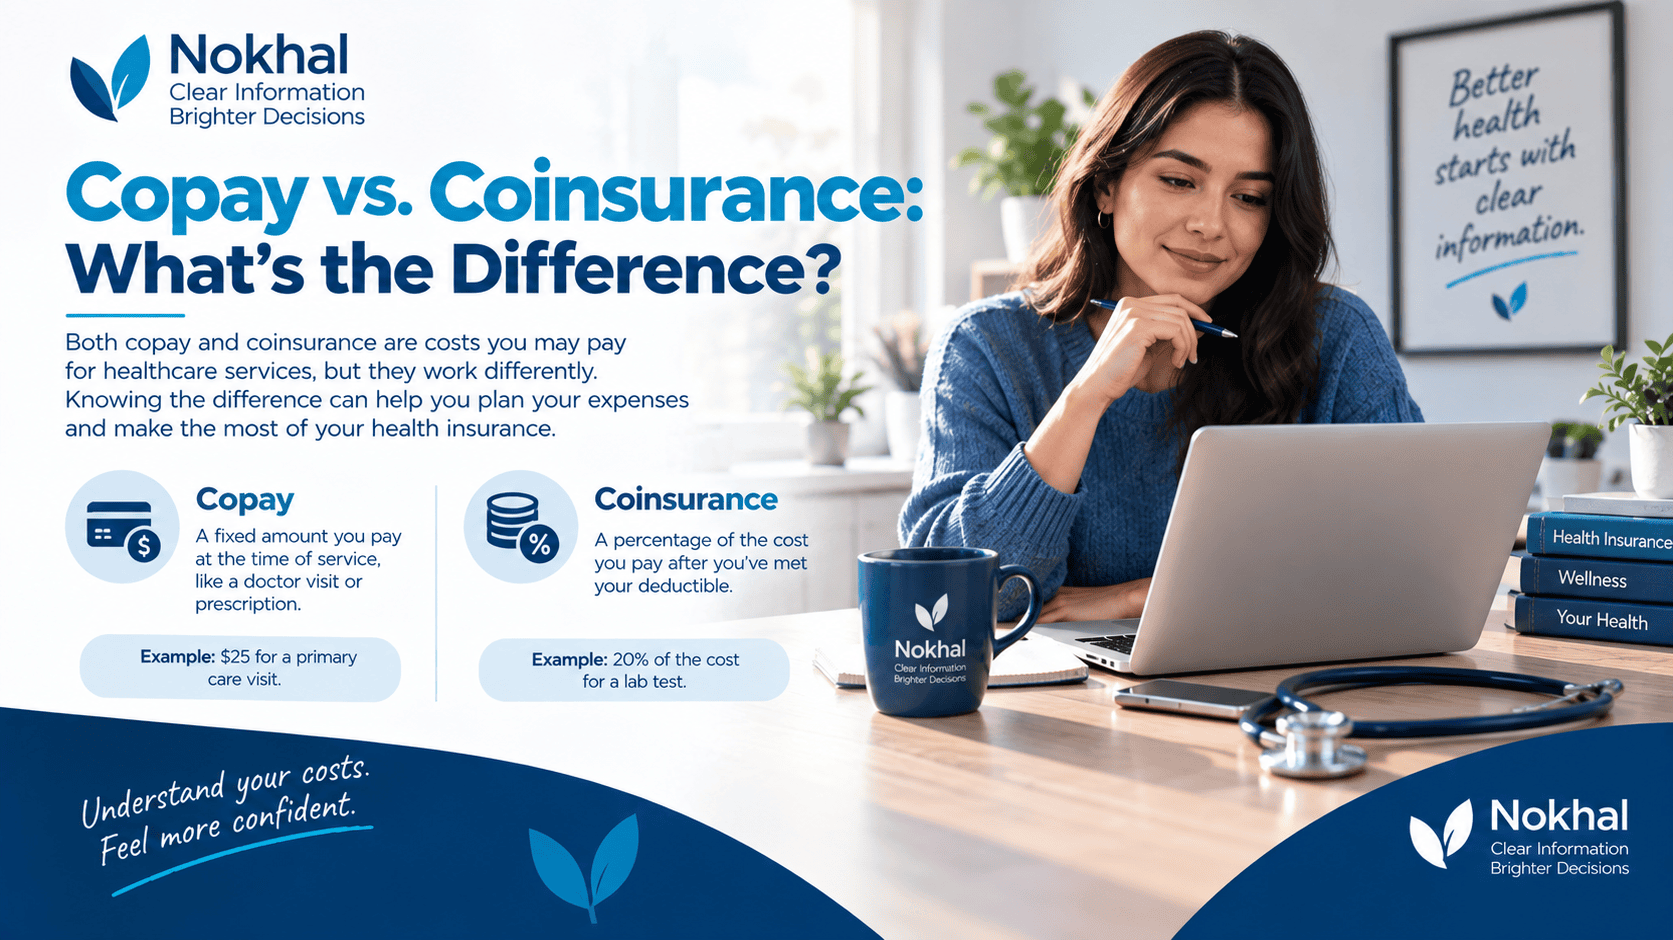
Un copago es una cantidad fija que usted paga por un servicio de salud cubierto. Por ejemplo, su plan de seguro de salud podría requerir un copago de $30 por una consulta médica.
A diferencia del coseguro, el copago generalmente es una cantidad específica en dólares y no un porcentaje de la factura médica. El monto puede variar según el tipo de servicio.
Por ejemplo, un plan de salud podría tener un copago para una consulta de atención primaria, otro para una consulta con un especialista y una cantidad diferente para medicamentos recetados. Los montos exactos dependen del plan.
¿Qué es el coseguro?
El coseguro es el porcentaje del costo de un servicio de salud cubierto que usted paga, generalmente después de haber alcanzado su deducible.
Por ejemplo, suponga que su plan de seguro de salud tiene un coseguro del 20% y el monto permitido para un servicio médico cubierto es de $500. Si se aplica el coseguro, usted pagaría $100 y el plan de seguro pagaría los $400 restantes.
Debido a que el coseguro se basa en un porcentaje, la cantidad que usted paga puede cambiar según el costo del servicio cubierto. Por lo tanto, un servicio más costoso puede resultar en un pago de coseguro mayor.
Copago vs. coseguro: un ejemplo sencillo
Imagine que necesita un servicio médico con un costo permitido de $500.
Con un coseguro del 20%, usted generalmente pagaría $100 del monto permitido de $500 después de cumplir con cualquier deducible aplicable. El plan de seguro pagaría los $400 restantes.
Con un copago de $40, usted generalmente pagaría el copago establecido de $40 por ese servicio cubierto, según las reglas del plan.
Esto ilustra la diferencia principal: un copago es una cantidad predeterminada en dólares, mientras que el coseguro cambia según el costo del servicio cubierto.
El copago es fijo, el coseguro se basa en porcentajes
La forma más sencilla de recordar la diferencia es que un copago suele ser una cantidad fija en dólares por un servicio cubierto, mientras que el coseguro es un porcentaje del costo permitido. Su plan puede usar uno, el otro o ambos, según el tipo de atención que reciba.
¿Cómo afecta el deducible a los copagos y al coseguro?
El deducible es otra parte importante de los costos compartidos del seguro de salud. Es la cantidad que generalmente paga por ciertos servicios de salud cubiertos antes de que su plan comience a pagar su parte.
Después de alcanzar el deducible, es posible que pague un copago o coseguro por los servicios cubiertos, según su plan. Algunos planes pueden cubrir ciertos servicios antes de que se alcance el deducible.
Por ejemplo, si un plan tiene un deducible de $1,500 y un coseguro del 20%, es posible que primero deba pagar el deducible aplicable para ciertos servicios. Después de alcanzar el deducible, el plan puede comenzar a compartir los costos según las reglas del coseguro.
¿Cómo afectan el copago y el coseguro a sus costos totales?
Tanto los copagos como el coseguro se consideran gastos de su bolsillo. Al comparar planes de seguro de salud, es importante mirar más allá de la prima mensual y considerar el deducible, los copagos, el coseguro y el límite máximo de gastos de su bolsillo.
El límite de gastos de su bolsillo establece un tope a lo que usted generalmente paga por servicios cubiertos durante el año del plan. Una vez que alcanza el límite aplicable, el plan generalmente cubre el 100% de los beneficios cubiertos durante el resto del año del plan, sujeto a las reglas del mismo.
Para los planes del Mercado de 2026, el límite de gastos de su bolsillo no puede superar los $10,600 para un individuo o los $21,200 para una familia. Los planes específicos pueden tener límites más bajos.