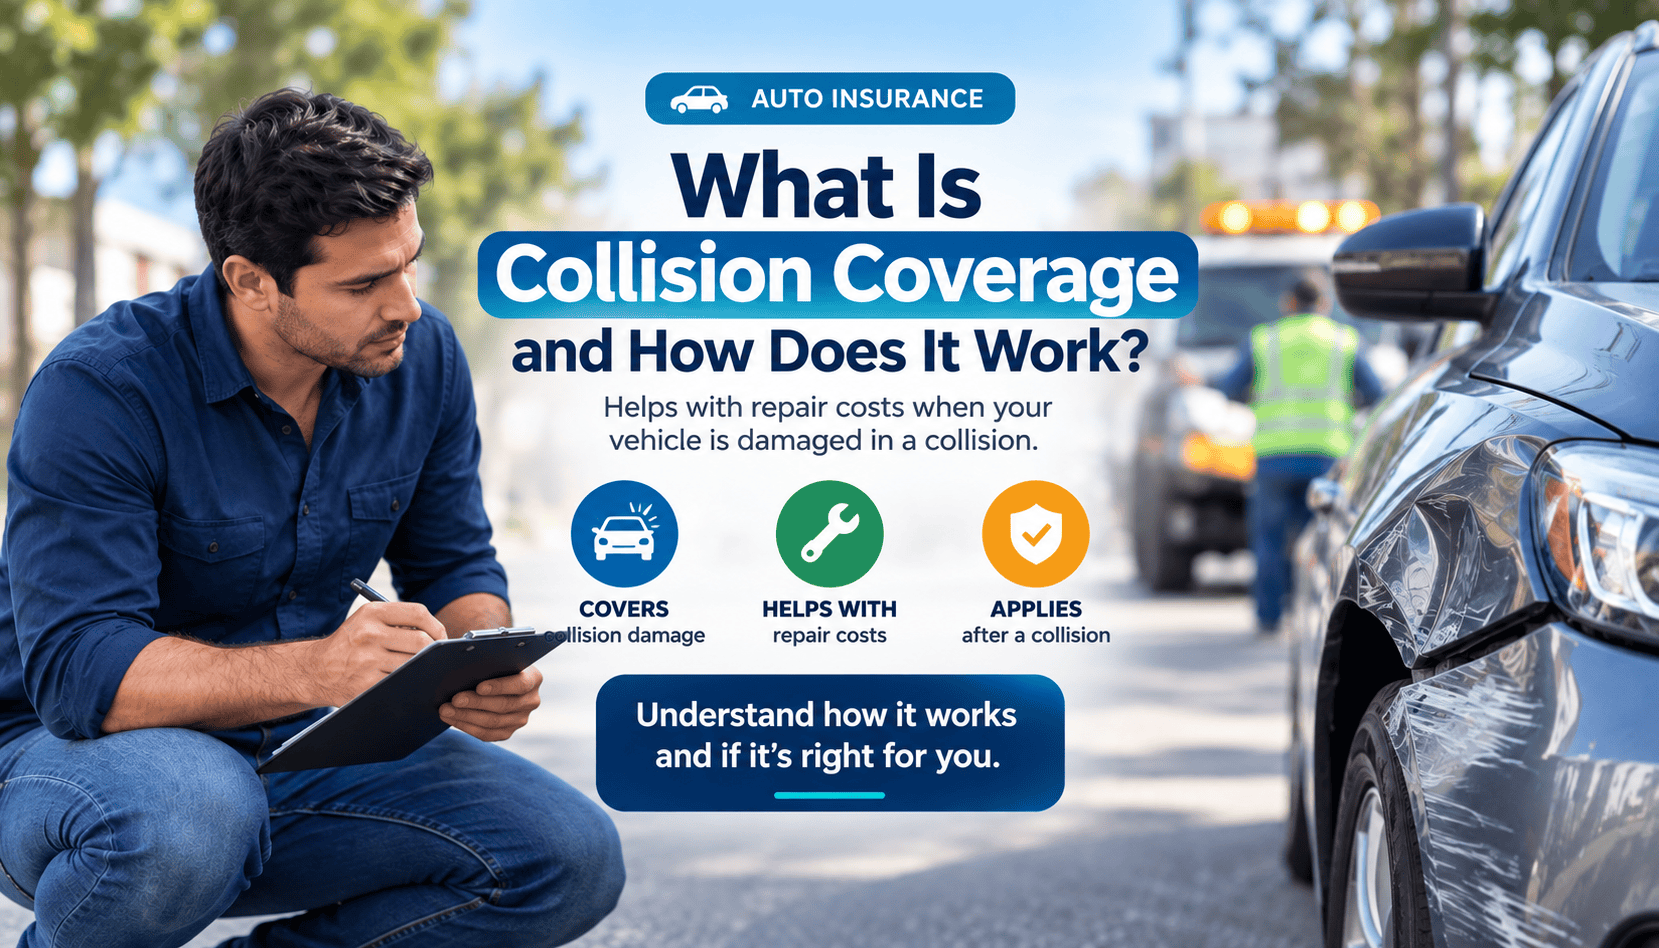
La cobertura contra colisiones es un tipo de seguro de auto diseñado para ayudar a cubrir ciertos costos de reparación o reemplazo cuando tu vehículo sufre daños en una colisión. Entender cuándo se aplica, cómo funciona el deducible y qué es lo que generalmente no cubre puede hacer que esta parte de una póliza de seguro de auto sea mucho más fácil de entender.
¿Qué es la cobertura contra colisiones?
La cobertura contra colisiones es una opción que se incluye en muchas pólizas de seguro de auto y que, por lo general, ayuda a pagar los daños cubiertos que sufra su propio vehículo después de una colisión. Se aplica cuando su auto choca contra otro vehículo o contra un objeto, como una barandilla de seguridad, una cerca o un árbol.
A diferencia de la cobertura de responsabilidad civil, que cubre principalmente ciertas lesiones o daños a la propiedad que afecten a terceras personas, la cobertura contra colisiones se centra en ciertos daños físicos al propio vehículo asegurado.
¿Cómo funciona la cobertura contra colisiones?
Después de un accidente cubierto por la póliza, se puede presentar un reclamo ante la compañía de seguros. La compañía de seguros analiza las circunstancias, evalúa los daños del vehículo y determina si el siniestro está cubierto según los términos de la póliza.
Si el siniestro está cubierto, la póliza puede ayudar a cubrir los costos de reparación o reemplazo que cumplan con los requisitos, una vez deducida la franquicia correspondiente. El monto disponible también depende de los términos de la póliza y del valor del vehículo cubierto.
¿Qué tipos de accidentes puede cubrir la cobertura contra colisiones?
La cobertura por colisión se refiere a los daños materiales causados por ciertos tipos de colisiones. Las circunstancias exactas que están cubiertas dependen de la póliza, pero hay varios ejemplos comunes que pueden ayudar a explicar su propósito.
Choque con otro vehículo
Los daños que cumplan con los requisitos pueden estar cubiertos cuando tu vehículo choca contra otro auto, camioneta u otro vehículo.
Colisión con un objeto
La cobertura por colisión puede aplicarse cuando tu vehículo choca contra un objeto, como una barrera de seguridad, una cerca, un poste o un árbol.
Accidentes con vuelco
Dependiendo de la póliza y las circunstancias, los daños al vehículo que cumplan con los requisitos y que resulten de un vuelco pueden estar cubiertos por la cobertura contra colisiones.
¿Cómo funciona el deducible por colisión?
La cobertura contra colisiones suele incluir un deducible. El deducible es la cantidad que debe pagar el asegurado antes de que el seguro contribuya a cubrir un siniestro elegible.
A modo de ejemplo sencillo, imagina que las reparaciones por colisión elegibles cuestan $3,000 y que la póliza tiene un deducible por colisión de $500. Por lo general, el asegurado sería responsable de pagar el deducible de $500, mientras que la aseguradora podría pagar el monto elegible restante de acuerdo con los términos de la póliza.
Reparación de daños por colisión con deducible
Este es solo un ejemplo educativo simplificado. Los pagos reales por siniestros dependen de la póliza y de las circunstancias del siniestro.
¿Qué es lo que, por lo general, no cubre la cobertura por colisión?
El seguro contra colisiones no está diseñado para cubrir todas las posibles causas de daños al vehículo. Los incidentes que no impliquen una colisión pueden estar cubiertos por otra parte de la póliza de seguro de automóvil.
Por ejemplo, ciertos siniestros relacionados con robos, condiciones climáticas, caída de objetos u otros sucesos que no sean choques suelen estar asociados a la cobertura integral, en lugar de a la cobertura contra choques. La póliza en sí determina cómo se maneja un siniestro específico.
Colisión vs. Responsabilidad civil
¿Qué pasa si el vehículo sufre daños graves?
En algunos accidentes, la reparación de un vehículo puede no resultar económicamente viable en comparación con su valor. Cuando un vehículo cubierto se considera pérdida total, la reclamación puede tramitarse de manera diferente a una reclamación de reparación estándar.
La forma en que se determina el valor del vehículo y el monto que se podría pagar depende de la póliza, la franquicia aplicable, la información del vehículo y las circunstancias del siniestro. La cobertura contra colisiones no garantiza automáticamente el costo de compra de un nuevo vehículo de reemplazo.
¿Siempre es obligatorio contar con cobertura contra colisiones?
La cobertura contra colisiones no es necesariamente obligatoria en todas las situaciones. Los requisitos de seguro varían según la localidad, y la cobertura de responsabilidad civil es diferente de la cobertura contra colisiones.
Sin embargo, una entidad crediticia o una empresa de arrendamiento financiero puede tener sus propios requisitos de seguro mientras el vehículo se encuentra en proceso de financiamiento o arrendamiento. Los conductores deben revisar los documentos de su póliza y cualquier requisito aplicable de financiamiento o arrendamiento para comprender qué se aplica a su situación.
La cobertura contra colisiones en términos sencillos
La cobertura contra colisiones, por lo general, ayuda a cubrir los daños físicos elegibles que sufra su propio vehículo asegurado tras ciertas colisiones. Puede aplicarse a accidentes en los que se vea involucrado otro vehículo, un objeto u otros eventos de colisión cubiertos.
La franquicia, el valor del vehículo, los términos de la póliza y las circunstancias del accidente influyen en la forma en que se gestiona un reclamo. Comprender esos elementos facilita entender en qué medida la cobertura contra colisiones difiere del seguro de responsabilidad civil y del seguro integral .