Una guía sencilla para principiantes para entender los deducibles del seguro de auto, cómo funcionan y cuándo pueden influir en lo que pagas tras una pérdida cubierta.
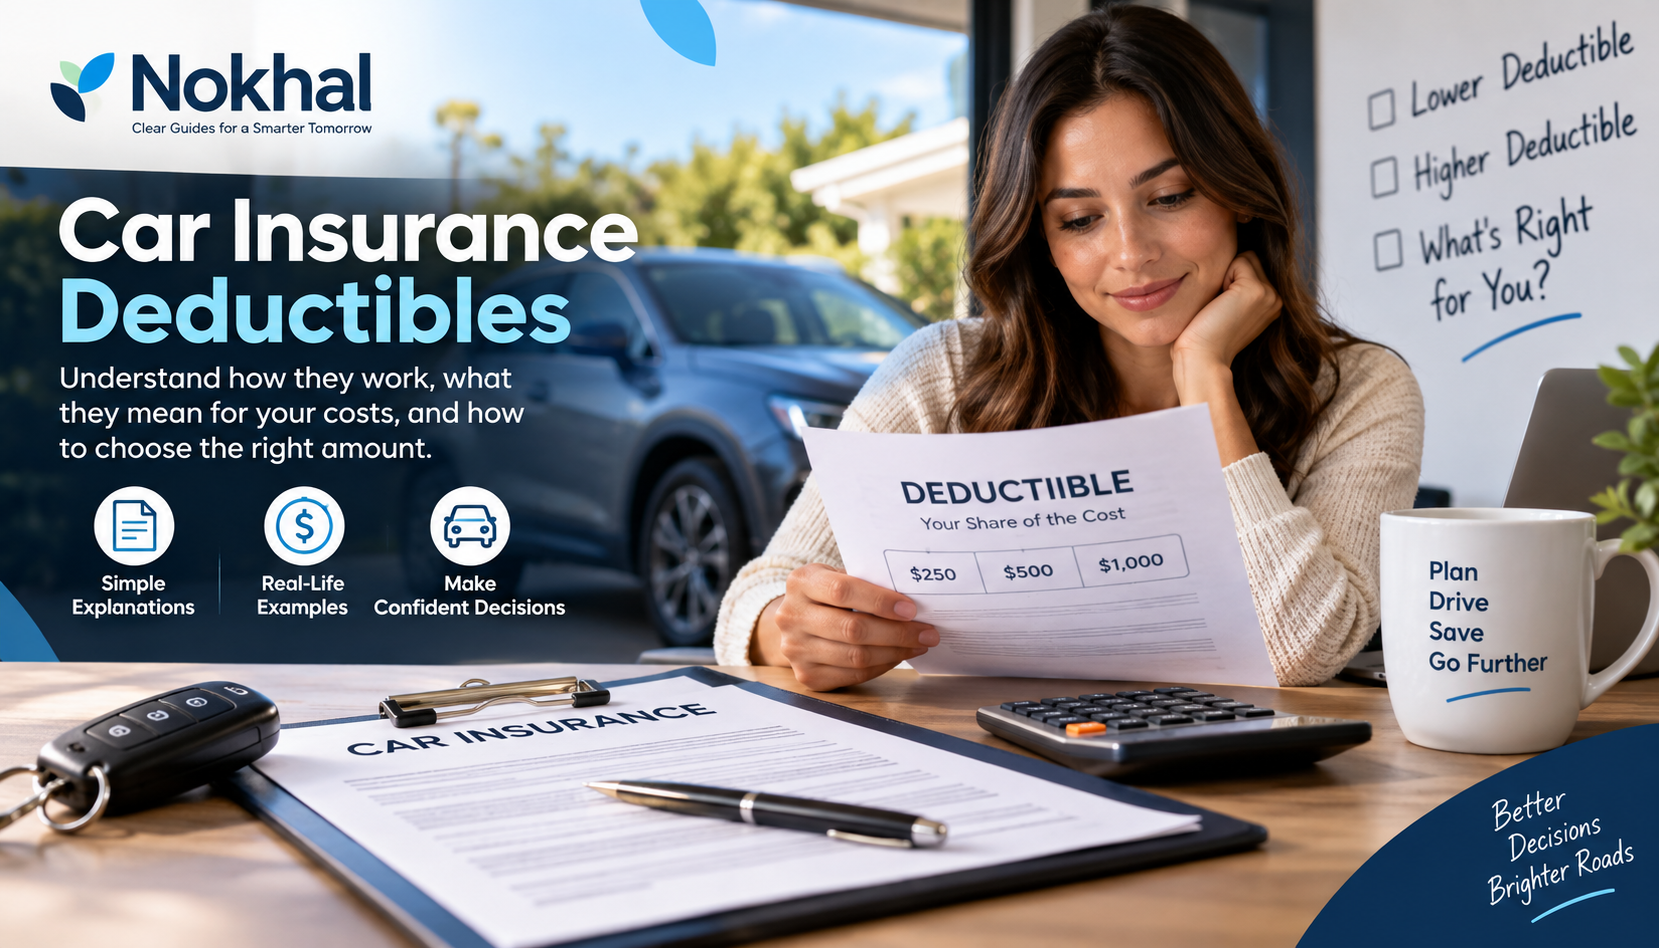
¿Qué es el deducible del seguro de auto?
El deducible del seguro de auto es la cantidad que el titular de la póliza podría tener que pagar de su bolsillo ante una pérdida cubierta antes de que ciertas coberturas del seguro paguen el monto restante elegible. Por lo general, los deducibles se asocian con coberturas como la de colisión y la cobertura amplia (comprehensive).
El deducible no se aplica necesariamente a todas las partes de una póliza de seguro de auto. La forma en que se aplica depende de la cobertura involucrada y de los términos específicos de la póliza.
El deducible representa una parte de ciertos costos cubiertos que puede ser responsabilidad del titular de la póliza.
¿Cómo funciona el deducible del seguro de auto?
Veamos un ejemplo simplificado. Supón que la reparación de un daño cubierto en el vehículo cuesta $2,000 y la cobertura aplicable tiene un deducible de $500. Si el reclamo está cubierto según la póliza, se podrían aplicar los $500 de deducible antes de que la aseguradora pague el monto restante elegible.
Este ejemplo solo tiene como fin explicar el concepto. Los pagos reales de los reclamos dependen de la póliza, la cobertura, el deducible, los límites, las exclusiones y las circunstancias de la pérdida.
¿Dónde se aplican comúnmente los deducibles?
Los deducibles se asocian con frecuencia a la cobertura por daños a un vehículo asegurado. Dos ejemplos comunes son la cobertura de colisión y la cobertura amplia (comprehensive).
Cobertura por colisión
La cobertura de colisión puede ayudar con los daños elegibles a un vehículo asegurado tras un choque con otro vehículo u objeto. Un deducible aplicable puede reducir el monto pagado por la aseguradora para un reclamo cubierto.
Cobertura contra todo riesgo (Comprehensive)
La cobertura amplia (comprehensive) generalmente cubre ciertos eventos que no son de colisión, los cuales pueden incluir robo, vandalismo, daños relacionados con el clima o caída de objetos. También se puede aplicar un deducible a esta cobertura según la póliza.
Deducibles más bajos vs. más altos
Las pólizas de seguro pueden ofrecer diferentes opciones de deducible. Un deducible más bajo generalmente significa que el titular de la póliza será responsable de una cantidad menor cuando ocurra un reclamo cubierto aplicable. Un deducible más alto generalmente significa que una cantidad mayor podría ser responsabilidad del titular.
El monto aplicado a un reclamo elegible puede ser menor, aunque otros costos de la póliza pueden variar.
El monto aplicado a un reclamo elegible puede ser mayor. Las primas y otros factores de la póliza deben considerarse por separado.
Deducible vs. Prima
El deducible y la prima son conceptos de seguro diferentes. La prima es la cantidad que se cobra por una póliza de seguro, mientras que el deducible es una cantidad que puede aplicarse cuando ocurren ciertos reclamos cubiertos.
Ambos pueden influir en el costo total del seguro, pero tienen propósitos distintos. Leer los detalles de la póliza puede ayudarte a aclarar qué deducibles se aplican a cada tipo de cobertura.
El deducible es solo una parte de la póliza
Entender el deducible puede facilitarte la evaluación de cómo funciona una cobertura en particular. Debe considerarse junto con las primas, los límites de cobertura, las exclusiones y los demás términos incluidos en la póliza.
Cómo entender tu deducible
Antes de confiar plenamente en una póliza de seguro de auto, puede ser muy útil identificar qué coberturas tienen deducibles y a cuánto ascienden. Las diferentes coberturas dentro de una misma póliza pueden tener términos distintos.
Conocer estos detalles puede hacer que los documentos de la póliza sean más fáciles de entender y ayudar a los conductores a reconocer cómo se pueden dividir los costos cuando ocurre una pérdida cubierta elegible.