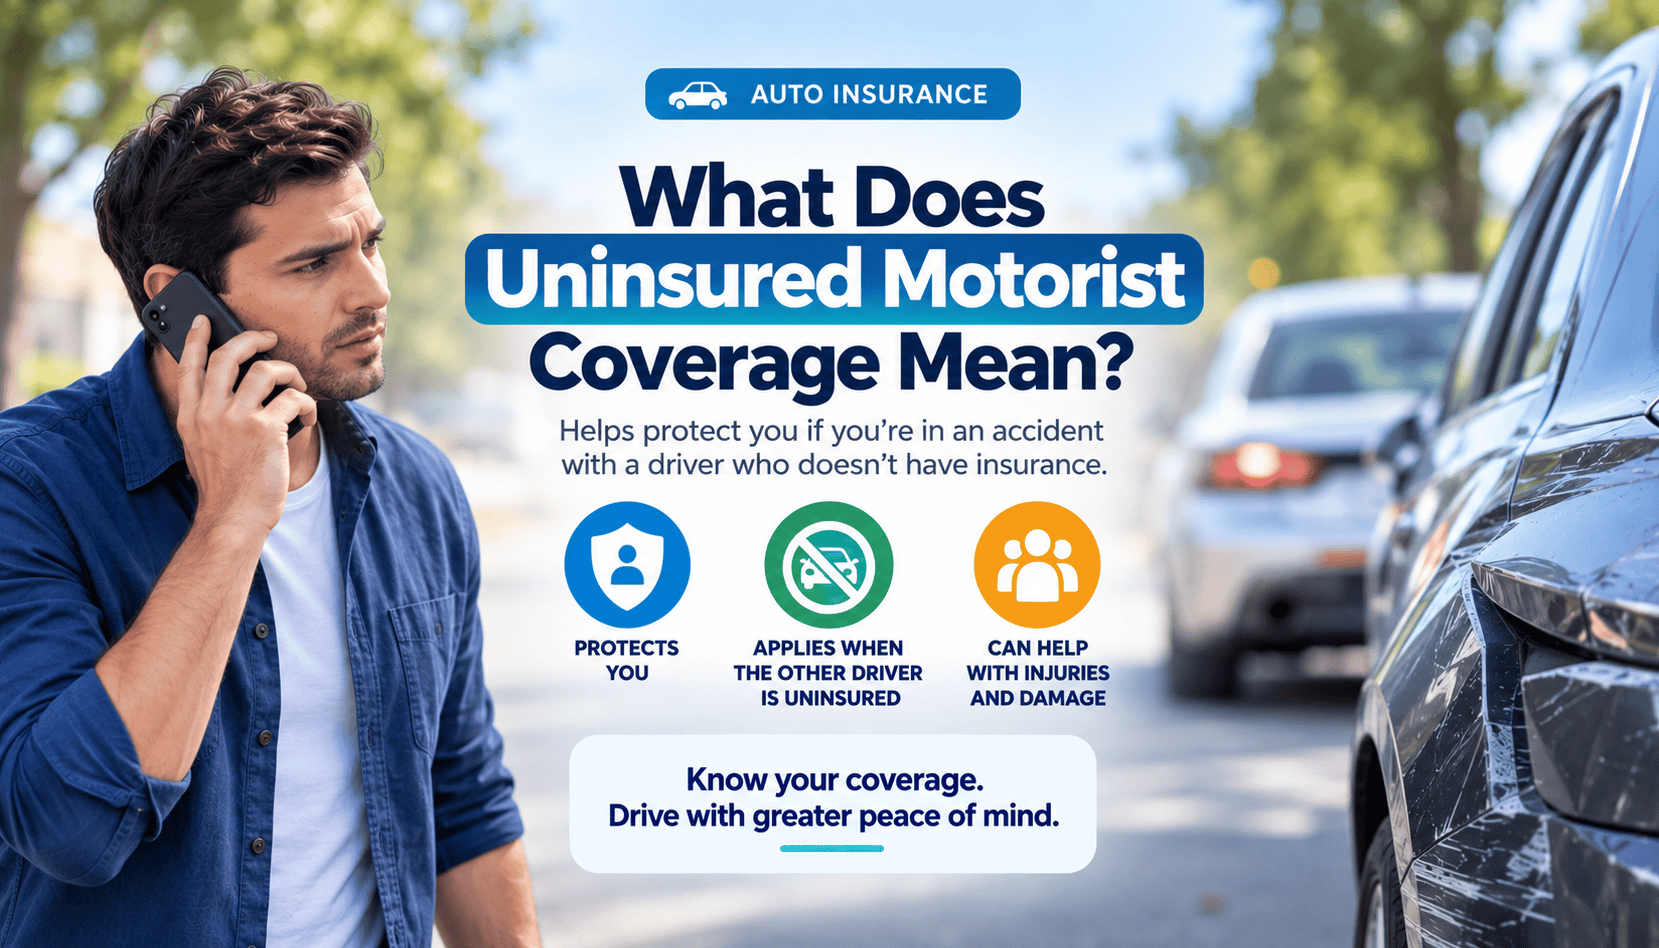
La cobertura contra conductores sin seguro está diseñada para brindar protección en ciertas situaciones en las que te veas involucrado en un accidente con un conductor que no cuenta con seguro de auto. Entender qué significa esta cobertura puede hacer que una parte importante de una póliza de seguro de auto sea mucho más fácil de reconocer.
¿Qué es la cobertura para conductores sin seguro?
La cobertura contra conductores sin seguro es un tipo de protección de seguro de auto que puede aplicarse cuando una persona asegurada se ve involucrada en un accidente con un conductor que no cuenta con seguro de auto.
Su objetivo es ayudar a cubrir ciertas pérdidas elegibles que, de no ser así, habrían sido responsabilidad financiera del seguro de responsabilidad civil del conductor culpable. La cobertura exacta depende de la póliza y de las normas que se apliquen en el lugar donde se emita la póliza.
¿Cómo funciona la cobertura para conductores sin seguro?
Imagina que otro conductor provoca un accidente pero no cuenta con un seguro de responsabilidad civil. En lugar de depender únicamente del seguro de ese conductor, la cobertura para conductores sin seguro, si cumples con los requisitos, puede ofrecerte protección a través de tu propia póliza de auto.
La aseguradora aún debe revisar la reclamación. Las circunstancias del accidente, la evidencia disponible, los límites de la póliza, las exclusiones aplicables y el tipo de cobertura para conductores sin seguro influyen en la forma en que se gestionará la reclamación.
¿En qué puede ayudar la cobertura para conductores sin seguro?
La protección contra conductores sin seguro no es necesariamente idéntica en todas las pólizas. Dependiendo de la cobertura contratada y de la ubicación, los distintos componentes de la protección pueden cubrir diferentes tipos de pérdidas.
Lesiones corporales
La cobertura por lesiones corporales causadas por un conductor sin seguro puede ayudar a cubrir ciertas pérdidas elegibles relacionadas con lesiones cuando un conductor sin seguro es responsable de un accidente.
Daños materiales
Algunas pólizas o ubicaciones pueden ofrecer protección contra daños a la propiedad causados por conductores sin seguro para los daños elegibles a un vehículo u otra propiedad cubierta.
Otras pérdidas admisibles
Las pérdidas adicionales que puedan ser elegibles pueden depender del tipo de cobertura contra automovilistas sin seguro, los términos de la póliza y las normas que se apliquen a la reclamación.
Cobertura para conductores sin seguro frente a conductores con seguro insuficiente
Los términos “sin seguro” y “con seguro insuficiente” suenan parecidos, pero describen situaciones diferentes. Un conductor sin seguro, por lo general, no cuenta con un seguro de responsabilidad civil válido para el accidente.
Un conductor con seguro insuficiente cuenta con un seguro, pero es posible que los límites de responsabilidad civil disponibles no sean suficientes para cubrir todas las pérdidas elegibles derivadas de un accidente. Algunas pólizas de seguro de automóvil abordan estas situaciones mediante coberturas separadas o relacionadas .
¿Sin seguro o con seguro insuficiente?
Un ejemplo sencillo sobre conductores sin seguro
Consideremos una situación simplificada en la que el conductor A se encuentra detenido en una intersección y otro vehículo provoca un accidente. Se determina que el otro conductor es responsable, pero no cuenta con un seguro de responsabilidad civil para automóviles válido.
Si el conductor A cuenta con una cobertura aplicable para conductores sin seguro, se podría presentar un reclamo bajo dicha cobertura. La aseguradora, a su vez, analizaría el accidente y determinaría qué pérdidas, si las hubiera, son elegibles según la póliza.
¿Qué pasa en caso de un accidente con fuga?
Los accidentes con fuga pueden generar dudas adicionales en materia de seguros, ya que es posible que no se identifique al otro conductor. El hecho de que la cobertura para conductores sin seguro se aplique a una situación de accidente con fuga depende de la póliza y de las normas aplicables.
Por esa razón, es importante no dar por sentado que todos los accidentes con conductores no identificados se tramitarán automáticamente de la misma manera. Las definiciones de las pólizas y los requisitos para presentar reclamaciones pueden variar.
¿La cobertura para conductores sin seguro tiene límites?
Sí. Al igual que otras coberturas de seguro automotriz, la cobertura contra conductores sin seguro suele tener límites de cobertura. Un límite es el monto máximo que la póliza puede otorgar por un siniestro elegible y cubierto, sujeto a los términos de la póliza.
Las pólizas pueden describir los límites de diferentes maneras, incluyendo cifras que se aplican por persona, por accidente o a daños materiales. La página de declaraciones y los documentos de la póliza identifican los límites que se aplican a una póliza específica.
¿Es obligatorio contar con cobertura contra conductores sin seguro?
Los requisitos para la cobertura contra conductores sin seguro no son los mismos en todas partes. Dependiendo de la ubicación, es posible que las aseguradoras tengan la obligación de incluir u ofrecer ciertas protecciones contra conductores sin seguro o con seguro insuficiente, mientras que en otros lugares pueden aplicarse normas diferentes.
Por eso, la educación general sobre seguros debe separarse de los requisitos de una póliza específica o de una jurisdicción concreta. Los conductores pueden revisar los documentos de su póliza y los requisitos locales aplicables para entender qué es lo que les corresponde.
La cobertura contra conductores sin seguro, en términos sencillos
La cobertura para automovilistas sin seguro puede brindar un nivel adicional de protección cuando un conductor culpable no cuenta con un seguro de automóvil válido. Dependiendo de la póliza, la protección puede abarcar lesiones corporales elegibles, daños a la propiedad u otras pérdidas cubiertas.
Se diferencia de la cobertura de responsabilidad civil, de colisión y a todo riesgo porque aborda un problema de seguro distinto: lo que podría suceder cuando otro conductor responsable no cuenta con el seguro que normalmente cubriría el accidente.