La cobertura de vivienda es una de las partes más importantes de una póliza de seguro de propietarios porque ayuda a proteger la estructura física de tu casa cuando ocurren daños cubiertos.
¿Qué significa la cobertura de vivienda?
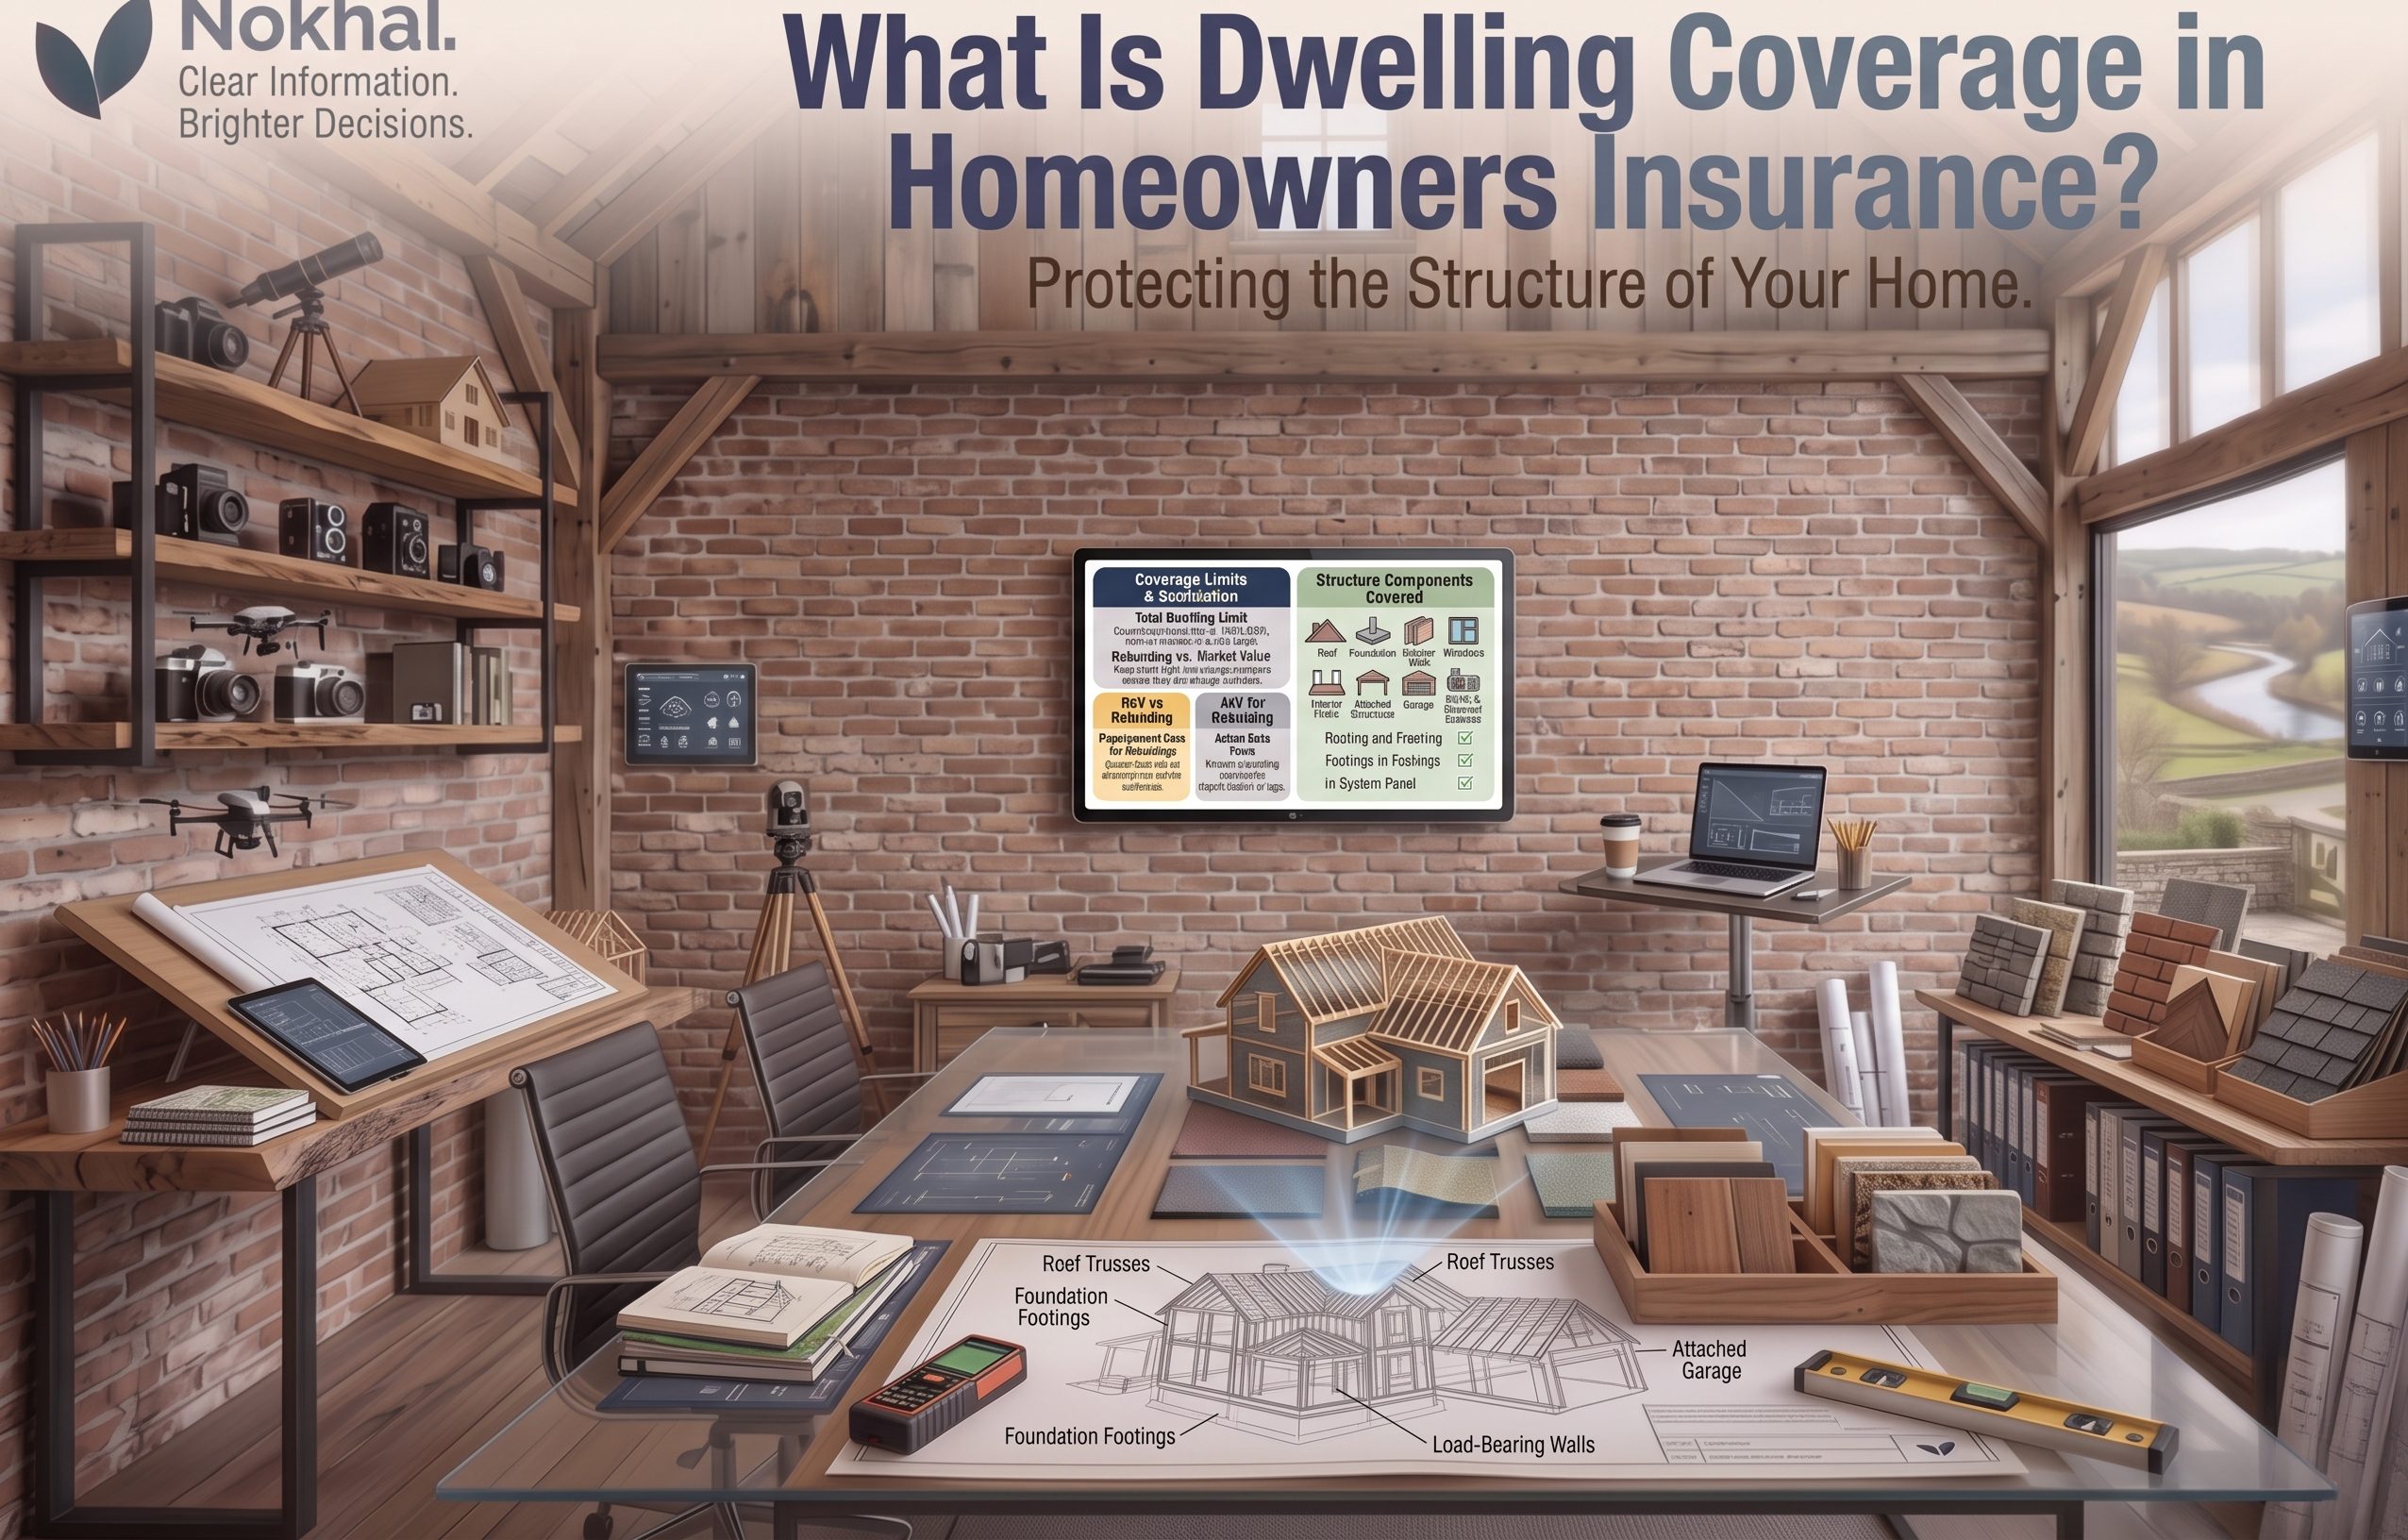
La cobertura de vivienda se refiere a la parte de la póliza de seguro de propietarios que protege la estructura física principal de tu casa. Por lo general, esto incluye las paredes, el techo, los pisos, los cielorrasos y otros componentes fijados de forma permanente a la casa.
Si un evento cubierto causa daños importantes a la estructura, la cobertura de vivienda puede ayudar a pagar las reparaciones o la reconstrucción, sujeto a los límites, el deducible y las condiciones de la póliza.
La cantidad de cobertura de vivienda suele mostrarse como el límite para la estructura de la casa en la página de declaraciones de la póliza. Elegir un límite adecuado es importante porque el objetivo generalmente es tener suficiente cobertura para reconstruir la casa después de una pérdida cubierta.
¿Qué protege típicamente la cobertura de vivienda?
La cobertura de vivienda está diseñada para proteger los componentes físicos que conforman la casa en sí. Según la póliza, esto puede incluir el techo, las paredes, los pisos, los cielorrasos, los elementos empotrados y los sistemas o instalaciones fijas permanentes.
Las causas de daños cubiertas pueden variar según la póliza. Las pólizas estándar de propietarios suelen brindar protección para eventos como incendios, rayos, granizo y algunos otros desastres específicos. Sin embargo, pueden aplicarse exclusiones.
Por ejemplo, el seguro estándar de propietarios generalmente no cubre daños por inundación, y la cobertura para terremotos puede requerir una póliza por separado o un endoso. El desgaste natural por el uso y los daños causados por la falta de mantenimiento también suelen estar excluidos.
¿Cuánta cobertura de vivienda necesitas?
El límite adecuado de cobertura de vivienda depende de cuánto costaría reconstruir tu casa con los costos de construcción actuales. Este monto puede ser diferente del valor de mercado actual de la casa o de lo que pagaste originalmente por ella.
Varios factores pueden afectar los costos de reconstrucción, incluidos los pies cuadrados de la casa, los precios locales de construcción, los materiales utilizados, el estilo de la vivienda, el número de habitaciones y baños, el tipo de techo y cualquier característica arquitectónica especial.
Las renovaciones y ampliaciones también pueden aumentar el costo potencial de reconstrucción. Remodelar la cocina, agregar un baño o ampliar la casa puede cambiar la cantidad de cobertura que necesitas.
La cobertura de vivienda se enfoca en reconstruir tu casa
La cantidad de cobertura de vivienda debe basarse principalmente en el costo estimado para reparar o reconstruir la estructura física después de una pérdida cubierta. El precio de mercado de la propiedad y el costo de reconstrucción no son necesariamente iguales, por lo que revisar el límite de tu cobertura periódicamente puede ayudarte a mantener tu póliza alineada con los cambios en los costos de construcción.
Cobertura de vivienda frente a otras coberturas del seguro de casa
La cobertura de vivienda se centra en la estructura principal de la casa, mientras que otras partes de la póliza de propietarios protegen contra diferentes tipos de riesgos.
La cobertura de bienes personales generalmente se aplica a pertenencias como muebles, ropa y aparatos electrónicos. La cobertura de gastos de subsistencia adicionales puede ayudar con ciertos costos extra si una pérdida cubierta hace que la casa quede temporalmente inhabitable. La cobertura de responsabilidad civil cubre ciertas reclamaciones que involucren lesiones corporales o daños a la propiedad de los cuales el titular de la póliza sea legalmente responsable.
Comprender estas diferencias puede facilitarte identificar posibles vacíos en tu seguro de propietarios y determinar si sería conveniente agregar coberturas adicionales o endosos.
¿Por qué deberías revisar tu cobertura de vivienda?
Los costos de construcción pueden cambiar con el tiempo, y las mejoras en una vivienda pueden aumentar el costo de reconstrucción. Por esa razón, puede ser útil revisar tu cobertura de vivienda después de hacer renovaciones importantes, ampliaciones u otros cambios significativos en la propiedad.
Algunas pólizas también pueden ofrecer opciones como protección contra la inflación o cobertura de costo de reemplazo extendido. La disponibilidad y las condiciones varían según la aseguradora y la póliza, por lo que los propietarios deben revisar los detalles de su cobertura específica.